宋华深度解析 如何实现端对端的智慧供应链金融?——支付信息技术的核心作用
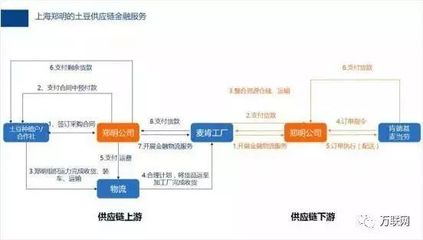
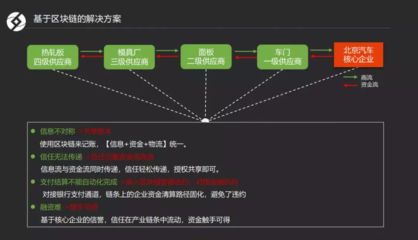
在数字经济时代,供应链金融正从传统的核心企业担保模式向智慧化、端对端的方向演进。中国人民大学商学院宋华教授多次强调,智慧供应链金融的本质是“通过科技手段实现供应链业务流、信息流、资金流、物流的‘四流合一’,并确保交易背景的真实性与不可篡改”。而支付信息技术,作为连接资金流与信息流的关键枢纽,是实现端对端智慧供应链金融的基石。本文基于宋华教授的理论框架,结合支付信息技术的最新发展,完整解析其实现路径。\n\n## 一、端对端智慧供应链金融的内涵与挑战\n\n### 1.1 什么是“端对端”?\n宋华指出,端对端(End-to-End)意味着从供应链的初始起点(如原材料采购、生产)到最终终点(如终端销售、回款),每一个环节的金融需求都能被无缝、透明、高效地满足。它打破了传统供应链金融中核心企业信用仅能辐射一级供应商或经销商的局限,旨在将金融服务渗透至多级甚至全链路的上下游中小微企业。\n\n### 1.2 智慧化的核心特征\n智慧供应链金融具备六个特征:自偿性、闭环性、连续性、实时性、透明性、智能性。其中,支付信息技术直接支撑实时性、透明性和智能性。传统支付结算滞后(如T+1、T+7),导致资金流与商流脱节;而智慧支付要求秒级到账、自动分账、条件触发,从而匹配高频、碎片化的供应链交易。\n\n### 1.3 实现端对端面临的三大挑战\n- 信息孤岛:ERP、WMS、TMS、POS等系统异构,支付信息难以与订单、物流数据自动对齐。\n- 信任成本高:多级供应商与核心企业无直接交易,历史支付记录无法穿透,导致信用难以传递。\n- 操作风险大:人工核对支付水单、重复融资、虚假贸易等问题频发。\n\n## 二、支付信息技术为何成为关键突破口?\n\n宋华在多次演讲中提及:“供应链金融的风控核心是控货、控资金。控资金就是控支付。”支付信息技术并非简单的转账通道,而是集成了账户体系、身份认证、清结算规则、智能合约、电子凭证等多种技术的综合体。\n\n### 2.1 支付信息技术定义\n广义上,支付信息技术包括:\n- 底层技术:API(应用程序接口)、区块链、云计算、生物识别、NLP。\n- 核心系统:聚合支付平台、账户管理系统、分账系统、对账引擎。\n- 应用工具:电子商业汇票、数字人民币、银行虚拟账户、B2B支付网关。\n\n### 2.2 与供应链金融的三大耦合点\n1. 真实交易验证:支付信息(金额、时间、对手方)必须与订单、发票匹配,利用OCR与AI核对贸易背景,杜绝虚构交易。\n2. 资金闭环控制:通过虚拟账户+分账,贷款资金定向支付给上游供应商,回款自动划扣至还款账户,防止挪用。\n3. 信用穿透与建模:多级支付记录形成可验证的履约历史,为中小微企业生成动态信用画像,替代核心企业担保。\n\n> 宋华观点:“无支付,不供应链金融。没有实时、底层的支付数据,任何智慧风控都是空中楼阁。”\n\n## 三、端对端智慧供应链金融的理论架构(宋华模型+支付扩展)\n\n宋华提出“智慧供应链金融”的三个层次:\n- 架构层: ICT基础设施(含支付网关、区块链节点)。\n- 流程层:采购、生产、物流、销售、支付结算。\n- 价值层:融资、征信、资产证券化。\n\n在此基础上,本文提出端对端支付信息增强模型(E2E-PIE):\n\n### 3.1 四个域\n- 交易域:订单、合同。\n- 物流域:运单、仓单。\n- 支付域:交易验证—结算—清分—对账。 <-- 核心纽带\n- 金融域:授信、放款、还款。\n\n### 3.2 三项关键技术机制\n1. 令牌化支付:将银行账户抽象为数字令牌,仅在验证交易条件(如验收合格)后触发支付,保护账户隐私。\n2. 智能合约分账:例如“3-3-4”分账规则(30%秒到材料商、30%T+1到物流、40%T+7到核心企业),由代码自动执行。\n3. PSP动态对账:支付服务提供商(PSP)通过开放银行接口,日夜对账,异常支付冻结并反欺诈。\n\n### 3.3 实现路径图解(文字描述)\n原始订单→生成支付凭证(加密时间戳)→上传区块链→智能合约校验条件→触发虛拟账户支付→分润到多级供应商→回款自动归还信贷→更新链上信用分→次日再次套用。整个过程无需人工干预,1-3秒完成。\n\n## 四、支付信息技术的具体落地方案\n\n### 4.1 区块链+支付\n利用联盟链(如蚂蚁链、FISCO BCOS)记录支付流。每一笔支付生成哈希并入区块,实现在保持商业秘密的前提下验证对手方交易频次、金额波动。宋华强调:区块链不创造信任,但能低成本传递合法性强的支付证据。\n\n### 4.2 数字人民币(DC/EP)可编程支付\n数字人民币的“可编程性”(通过智能合约)使得定向支付、防止资金挪用成为可能。典型场景:\n- 政府贴息的供应链票据,只能用于为疫情保供的原材料采购。\n- 农业供应链中,扶持资金只能用于购买农药种子,逾期自动退回。\n该技术大幅降低自偿性融资的误用率。\n\n### 4.3 API聚合支付网关\n借力开放银行,将多家银行的B2B支付、批量代付、电子回单能力嵌入供应链平台。例如某钢铁平台,买方线上下单后,付至平台的虚拟账户(永九账户体系),系统推荐最优资金方垫付(授信联动),采购物资到库后,通过物联网自动确权,提交核销,先款后货秒级贴现,利息按天。\n\n### 4.4 智能KYC对公账户极速注册\n支付信息还包括对公开闭。过去一批供应商没有对公账户开通功能,只能出具电子回单。运用远程开户、账户包嵌入平台,中小商家边交易边完成对账身份核验20分钟之内可放款\n如此多向突破真正消除了大量现有矛盾\n\n## 六? 可以收尾\n\t支付信息技术是渗透元变革\n本质就是三点做到
如若转载,请注明出处:http://www.zhongnanpay.com/product/29.html
更新时间:2026-10-15 00:24:30