扫码支付风靡,NFC为何叫好不叫座?
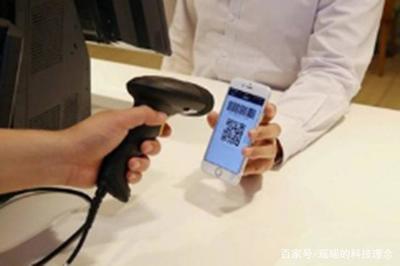
扫码支付几乎成了移动支付的代名词。无论是街边小摊还是大型商超,收银台前最常见的动作就是“扫一扫”。早在扫码支付普及之前,NFC(近场通信)技术就被视为移动支付的支持者认为它更安全、更快捷。但现实是,NFC支付的使用人数远不及扫码支付。这背后的原因究竟是什么?
一、硬件门槛与设备兼容性
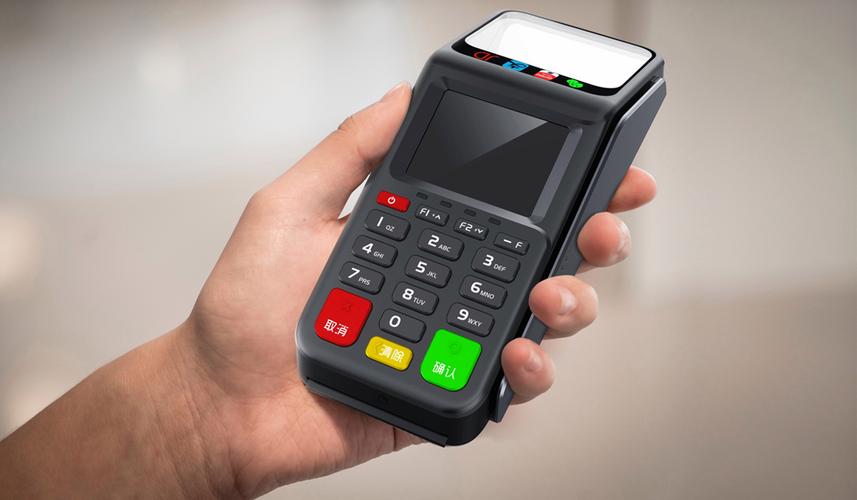
扫码支付的最大优势在于极低的硬件门槛。商家只需要一张打印的二维码,或者一个简单的扫码枪,就能完成收款。对于消费者而言,一部几百元的智能手机,甚至没有摄像头也能生成付款码(部分平台支持手动输入数字)。而NFC支付则要求手机内置NFC芯片,收款方也需要配备支持NFC的POS机或读卡器。在广大的三四线城市及乡镇市场,许多老旧手机并不支持NFC,商户升级POS机的动力也不足。这种“两端都要有”的要求,天然限制了NFC的普及。
二、用户习惯与操作便利性
扫码支付的操作流程已经深入人心:打开App、展示二维码或扫描、输入密码。虽然步骤看似更多,但用户已经形成肌肉记忆。NFC支付虽然理论上“碰一碰”即可完成,但前期需要解锁手机、唤醒支付应用、验证指纹或面容,实际体验并不比扫码快多少。更重要的是,扫码支付覆盖了线上线下全场景——微信、支付宝几乎绑定了所有用户,转账、红包、缴费无所不能,而NFC支付通常局限于银联云闪付或手机自带钱包,生态相对封闭。
三、安全感知与信任问题
从技术角度看,NFC支付采用令牌化(Tokenization)和加密技术,并不比扫码更危险。但普通用户对NFC存在“隔空盗刷”的恐惧——网络上时不时流传“不经意间被POS机刷走钱”的传言,尽管概率极低,却足以让许多人望而却步。相反,扫码支付中用户需要主动展示或扫描,钱款去向更加透明,心理上更踏实。扫码支付平台通常提供“延迟到账”“交易提醒”等功能,进一步增强了安全感。
四、商业推广与利益格局
扫码支付的成功离不开两大巨头的巨额补贴和地推团队。微信支付和支付宝通过“红包”“满减”“鼓励金”等方式迅速占领市场,甚至不惜成本为商户铺设二维码。而NFC支付的推动者——手机厂商、银联、银行——各自为战。银联的云闪付虽然投入不小,但缺乏社交粘性和高频场景;手机厂商的Pay服务则依赖于与银行的合作分成,推广力度有限。当市场已经养成扫码习惯后,NFC再想改变格局,难上加难。
五、覆盖场景与基础设施惯性
中国的移动支付是在“跳过信用卡时代”的背景下发展的。欧美国家NFC支付之所以相对普及,是因为信用卡非接触支付已有多年基础, upgrade到手机NFC非常自然。而中国直接从现金跨越到扫码支付,商家和用户都缺少信用卡拍卡消费的惯性。即使现在部分POS机支持NFC,但收银员往往更习惯问一句“微信还是支付宝?”,这种最小的社会习惯阻力,恰恰是NFC难以跨越的鸿沟。
###
NFC技术本身并不落后,它在公交地铁、门禁等场景中已经证明了自己的价值。但在开放式移动支付领域,扫码支付凭借低成本、高覆盖、强社交生态和用户习惯的先发优势,牢牢占据了主导地位。NFC要想逆袭,单靠技术优越性是远远不够的,需要硬件普及、商业推广、安全认知的多重突破。也许在随着物联网和数字人民币的推进,NFC会迎来转机,但至少在当前,扫码支付仍是那个更接地气的“场景之王”。
如若转载,请注明出处:http://www.zhongnanpay.com/product/31.html
更新时间:2026-10-15 00:14:52